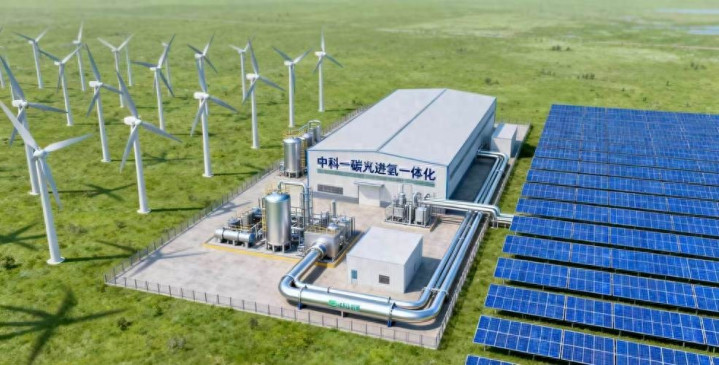
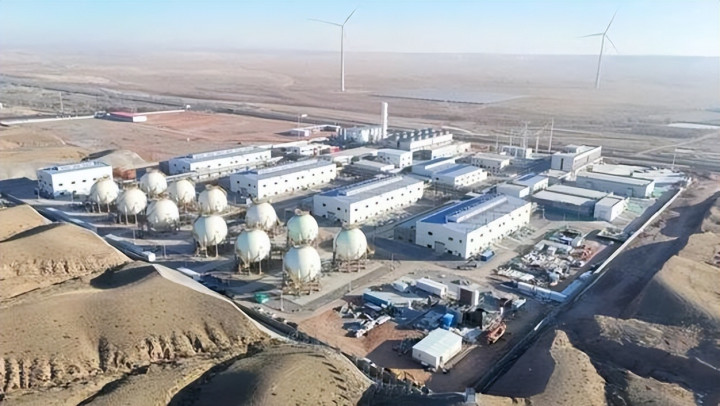
今年4月,新疆伊吾县那个风光电离网制氢一体化示范项目,被列入自治区第二批新能源就近消纳项目清单。这是新疆头一个离网型绿电直连项目。
牵头方是新疆元创新运氢能科技有限公司,总投资约24.59亿元,规划新能源总装机69万千瓦,配套16万千瓦、32万千瓦时储能,采用风光互补加离网独立运行模式。绿电全部自发自用,不搭公共电网。
这么大摊子建起来能产多少氢?项目建成后年产绿氢约3万吨,年消纳绿电约16.5亿千瓦时。
搁在过去,这些电就得靠特高压线送出去。
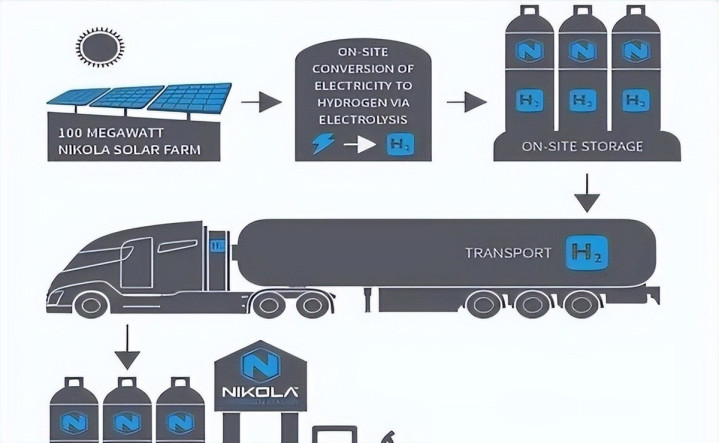
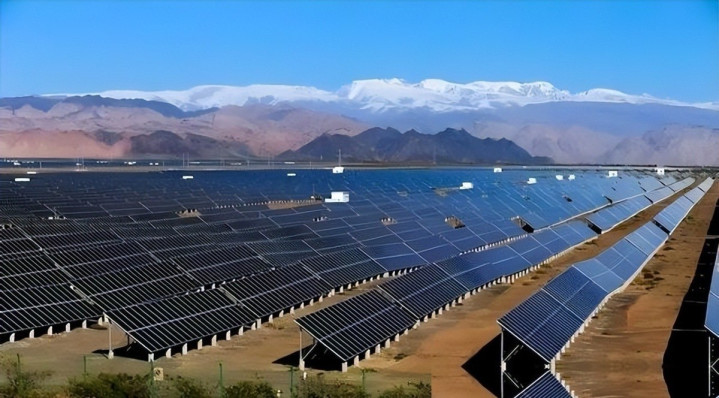
可西部戈壁滩上,风一停、云一遮,功率立马掉下来。硬塞进电网只会让调度头疼。干脆就地把电变成氢,装罐子拉走。
这个思路,才是关键。再看阿拉善那边的老项目。前两年签约的60万千瓦风光制氢一体化,总投资40多亿。
40万千瓦风电搭20万千瓦光伏,年发电14.8亿度,年产氢2.08万吨。库车那个更牛,中石化投产的全球最大绿氢项目,制氢规模2万吨每年,成本压到18块钱一公斤。
这些数字堆一块儿,其实说明一件事——西部的风光资源,正在被打包成能运走的“罐装能源”。
有朋友问了,那为啥不多铺点特高压,把电直接送东部呢?
问题就出在光伏和风电的脾气上。它俩有个外号叫“看天吃饭”。太阳一躲云后,输出功率哗一下就掉。
风也一样,说停就停。这种忽高忽低的电流灌进电网,调峰调频的压力大得吓人。搞不好整个区域电网都得跟着抖。
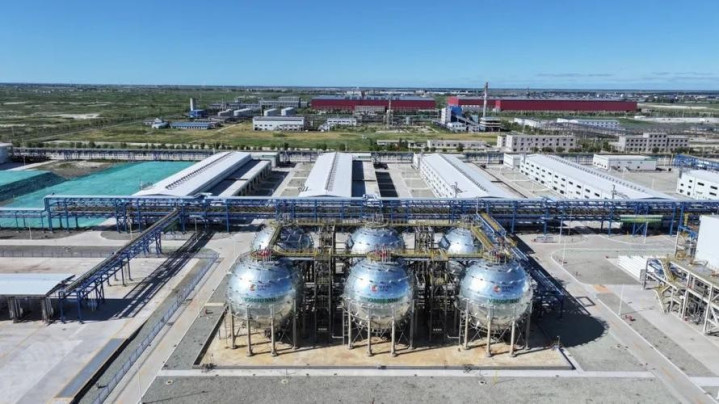
库车项目就聪明。20%的电并网卖,80%的电留着制氢。这样一来,电网压力小了,富余的电也没浪费。
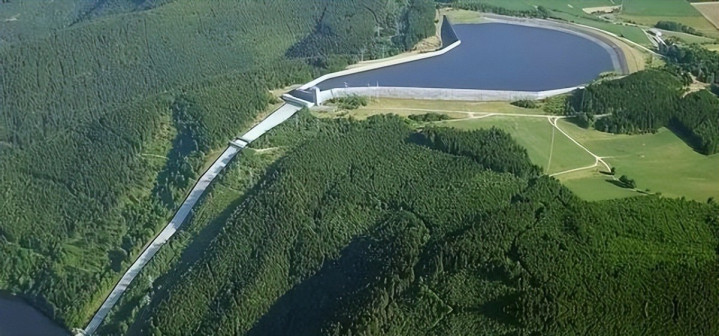
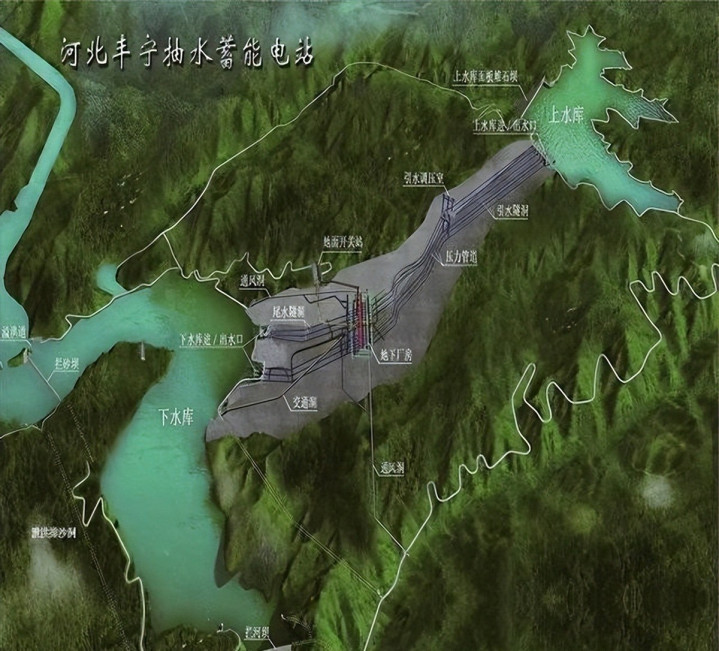
这个逻辑放到抽水蓄能上一样成立。半夜用电少的时候,把下游水抽到上游水库;白天用电高峰再放水发电。
看着也是脱裤子放屁,可解决的是同一个问题——电这东西存不住。储能电池能不能顶上呢?能是能,可太贵了。
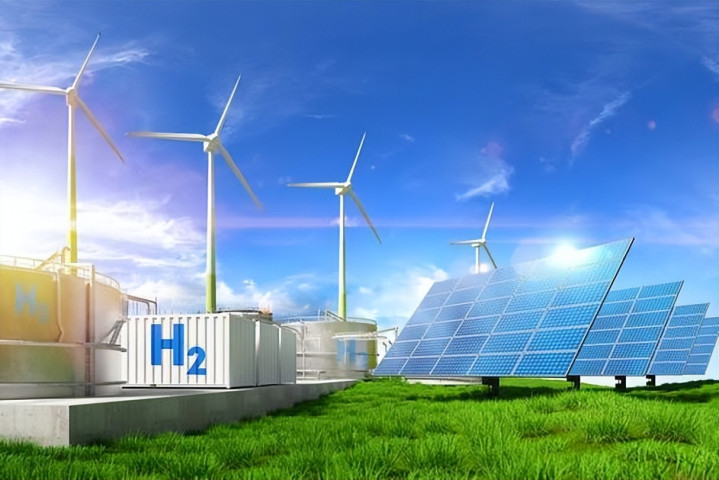
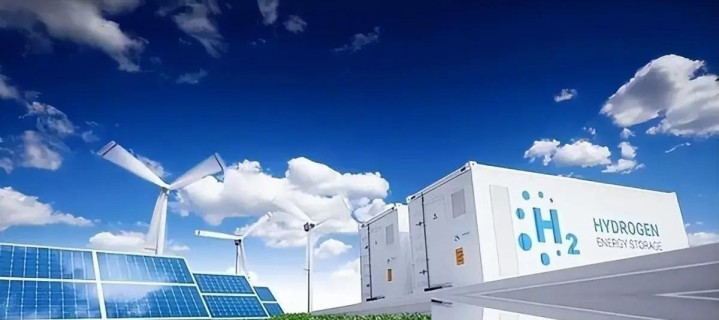
大型电化学储能站动辄几亿几十亿投进去,电池还有寿命衰减、火灾隐患。氢气储存虽然要低温加压,成本也不低,可在西部戈壁滩上,土地多得是,建大型储氢罐反而划算。
这就是为什么绿氢项目扎堆往西部跑。账算下来,比堆电池划得来。制氢技术这两年跑得飞快。
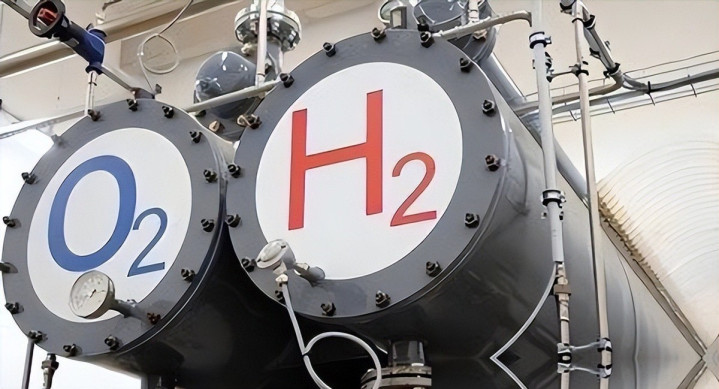
电解水制氢干净利索,纯度能做到99.7%以上,副产的氧气还能卖钱。
以前用电网电制氢,电费一项就占总成本七成往上,一公斤氢要三四十块。
谁买得起?光伏电几毛钱一度,成本立马腰斩。中石化把价格干到18块一公斤,行业里震动不小。
中国科学院院士李灿说过一个数。可再生电价降到2毛钱一度,直流电耗控制在4.3千瓦时每标方,就能做到1块钱1方氢。
折下来氢气价格能到11块一公斤。这个价位意味着啥?意味着绿氢跟煤制氢的成本能掰手腕了。
工业上大规模替代的经济账,算得过来。这一步跨过去,市场就打开了。
政策端也在使劲推。
今年年初,三部门联合发文,启动氢能综合应用试点工作。啥叫综合应用?就是把制氢、储氢、加氢、用氢串成一条完整的产业链。
交通、化工、发电几个场景一块儿铺开。这标志着氢能不再是几个孤零零的示范工程,而是要成体系地推广。政策落到城市群,产业链就活了。
行业底数也硬气。
国家能源局2025年发布的《中国氢能发展报告(2025)》显示,截至2024年底,中国氢气产能超5000万吨每年,累计规划建设可再生能源电解水制氢项目超过600个,已建成项目超过90个,已建成产能约12.5万吨每年,已建项目产能占全球的51%。
全球一半的产能在中国手里,这个位置来之不易。
“十五五”这个窗口更关键。
远景能源高级副总裁娄益民判断,到“十五五”末期,氢能全产业链将是一个万亿级的市场,这不是一个预测,而是产业发展到这个阶段的一个必然的结果。为啥这么有底气?
因为钢铁、化工、船运这几个高耗能大户,都在被迫找脱碳出路。绿氢是眼下少数几条走得通的路。
再举个规模化的例子。
中国天楹辽源项目总投资304亿元,是国内已开工同类项目中建设规模最大的,新能源装机2.609GW风电,制氢规模年产绿氢15万吨,下游产品有年产80万吨绿色甲醇和18万吨绿色甲烷。
项目一期计划2026年6月底完成建设,7至8月开展设备调试,三季度末正式产出产品。
时间点正卡在当下。大伙儿注意到没有?
这些项目下游都不只是卖氢,而是配套了绿色甲醇、绿色甲烷、绿氨这些化工品。为啥?氢气储运太麻烦,管道少、罐车贵。
干脆在产地把氢跟二氧化碳、氮气反应,合成液体或气体燃料,再走常规物流。这一步走通了,绿氢就从“难卖的原料”变成了“抢手的成品”。
欧洲的航运公司、日本的钢厂都在排队要。
国际风向也在帮忙。
在美以—伊朗冲突的背景下,氢的能源安全属性愈发凸显,这是一个超越经济性的发展逻辑,意味着氢能商业化前夕,会有一批示范项目持续推出。能源安全这四个字分量很重。
谁掌握绿氢的产能和标准,谁就在下一轮能源博弈里握着话语权。这不是纯商业账,是战略账。出海也成了热词。
目前海外制氢系统价格大概是国产同类产品的2到3倍,中国超过40GW的制造能力为出口打下基础。中国的电解槽、储氢设备,已经能跟欧美企业正面掰手腕。
中东、澳洲、拉美这些新兴市场的订单,正陆续飞进中国企业的邮箱。这盘棋,早就不局限在国内了。回头再看开头那个疑问,答案就清楚了。
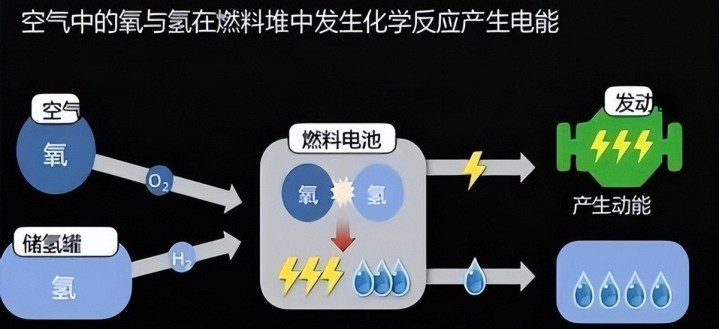
光伏电太阳一走就没,电网吃不下也存不住,只好一边并网一边制氢,把富余的能量装进氢分子里。氢气拉到东部沿海,或加进氢燃料车,或送进化工厂替代天然气,或掺进城市燃气管道。
转化效率是打了折,可换来的是能量的可运输、可存储、可跨行业调度。我们的看法是这样。
判断一件事划不划算,不能光盯着能量转化率。
得看它解决了什么根本矛盾。中国资源禀赋摆在那儿——风光在西北,负荷在东南;煤炭要减,油气要少进口;工业脱碳的指标一年比一年紧。
氢能这条链,恰好同时缓解了这几个矛盾。表面上是绕远路,实际上是给能源系统装了个缓冲垫。坦白讲,氢能现在还有一堆坑要填。
储运成本高、加氢站少、燃料电池贵、行业标准不统一,这些短板都得一项项啃。技术路线上,碱性电解、PEM电解、固体氧化物电解各有各的粉丝。谁能跑出来还得看规模化以后的表现。
可回头看看十年前的光伏,何尝不是被人笑“骗补”,如今度电成本已经压到几毛钱以内。
给大伙儿留个观察窗口。今年到明年,几个百亿级绿氢项目会陆续投产,绿色甲醇的国际订单会集中兑现,氢燃料重卡在港口、矿区的示范也会成规模铺开。
看数据别盯单季度,要看长趋势。等到成本再往下砸一截,等到欧盟碳边境税压过来,那些今天觉得“脱裤子放屁”的项目,可能就是明天能源版图上最值钱的资产。
所以我们常说,看一个行业别急着下结论。
眼里的“绕远路”,往往是行业里最短的那条捷径。
绿电制氢再发电这套流程,短期看确实笨,长期看是硬功夫。能源革命从来不是一夜换天,是无数个看着不划算的项目,一点一点把可能性焊进地基里。
等再过几年回过头看,就知道今天戈壁滩上那些电解槽,值不值这份折腾了。
宝利配资提示:文章来自网络,不代表本站观点。